Temps de lecture estimé : 6 minutes
Points clés à retenir
- Croisez valeur de la moto, financement, stationnement et profil pour choisir.
- Le tiers ne couvre pas vos blessures si vous êtes responsable.
- Une moto en LOA ou récente appelle le tous risques.
- Comparez les listes de garanties, pas les noms de formules.
- Souscrivez le nouveau contrat avant de résilier l’ancien.
Assurance moto : choisir sa formule selon la valeur de sa moto et son profil
Pour bien choisir son assurance moto, il faut croiser quatre éléments : la valeur de la machine, son financement, l’endroit où elle dort et votre expérience de pilote. Une moto ancienne se contente souvent du tiers. Une moto récente, puissante ou financée appelle le tous risques.
Voici l’arbre de décision que je déroule à mes lecteurs, comme je le faisais face aux clients en concession. 🏍️
- Moto ancienne, de faible valeur : le tiers suffit, avec assistance si vous roulez loin de chez vous.
- Moto stationnée dehors : visez au minimum une formule avec vol et incendie.
- Moto récente, puissante ou en LOA/crédit : le tous risques s’impose, car le bailleur ou la banque l’exige souvent.
- Jeune permis ou permis A2 : la formule dépend de la valeur de la moto, pas seulement de votre expérience.
Ce que la loi impose
La loi du 27 février 1958 rend l’assurance obligatoire, au minimum en responsabilité civile. Cette garantie indemnise les dégâts causés aux autres, tiers et passagers compris.
Elle ne couvre ni votre moto ni vos blessures quand vous êtes responsable. C’est le premier piège que je voyais en concession : des clients persuadés d’être protégés « au tiers ».
Tiers, tiers+ et tous risques
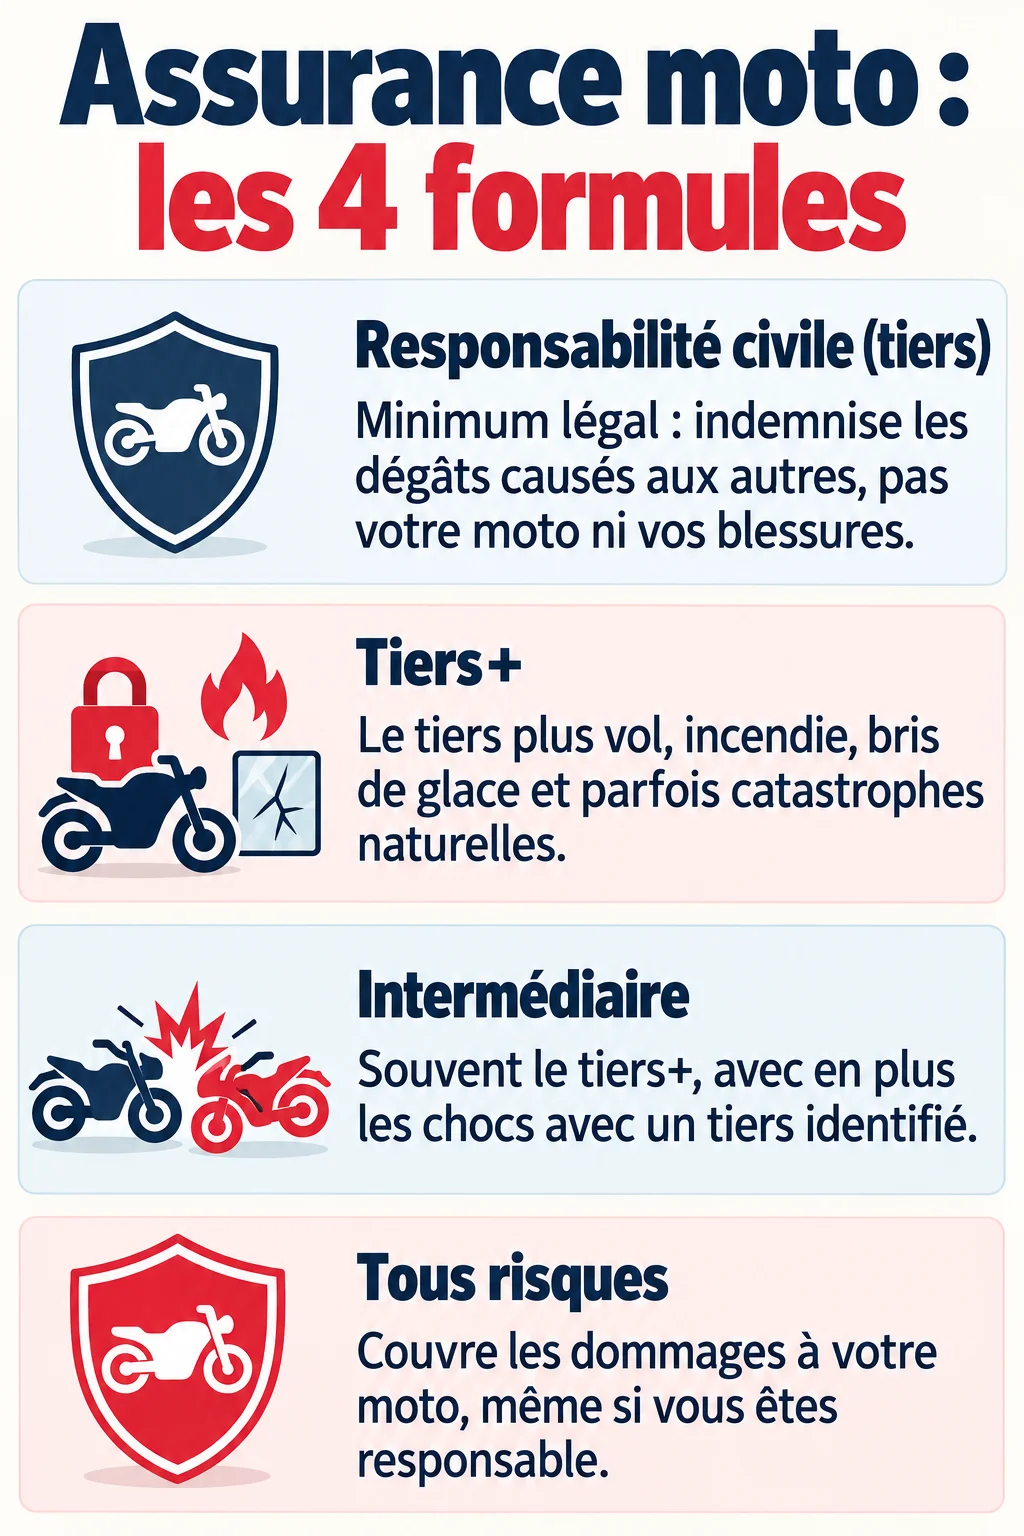
| Formule | Ce qu’elle couvre en général |
|---|---|
| Tiers | Dommages causés aux autres, rien pour votre moto |
| Tiers+ (vol, incendie, bris de glace…) | Le tiers, plus le vol, l’incendie et parfois les catastrophes naturelles |
| Intermédiaire | Souvent le tiers+, plus les chocs avec un tiers identifié |
| Tous risques | Les dommages à votre moto, même quand vous êtes responsable |
Pourquoi les noms changent d’un assureur à l’autre
Aucune appellation n’est normalisée. Un « tiers+ » chez l’un inclut les catastrophes naturelles, chez l’autre il s’arrête au vol et à l’incendie, et un « intermédiaire » peut ajouter le choc avec un tiers identifié.
Fiez-vous donc à la liste des garanties, jamais à l’étiquette.
Choisir sa formule selon sa moto et son profil
Moto ancienne : quand le tiers suffit
Si votre moto vaut quelques centaines ou quelques milliers d’euros, le surcoût d’un tous risques n’est pas rentable. Le tiers, avec une bonne assistance, fait l’affaire.
Moto stationnée dehors : le risque de vol
Selon le baromètre Argos – SRA, plus de 19 000 motos et scooters ont été volés en France en 2024, soit environ 53 par jour. Dehors, sans box, le tiers+ devient le minimum que je recommande.
Un bon antivol homologué reste indispensable. Certains contrats l’exigent d’ailleurs pour indemniser un vol.
Moto récente, puissante ou financée
Avec une LOA ou un crédit, vous devez rembourser même si la moto est détruite ou volée. Le tous risques protège cette valeur. Dans mon garage, j’ai testé ça moi-même sur une moto accidentée : sans cette garantie, la facture aurait été lourde.
Jeune permis ou permis A2
Une A2 d’occasion à petit prix peut se contenter d’un tiers avec assistance et protection des équipements. Une A2 neuve ou financée mérite en revanche une couverture large.
Les jeunes conducteurs paient plus cher, c’est un fait. Raison de plus pour comparer.
Les garanties et options qui comptent vraiment
Protection corporelle du conducteur
C’est le trou de couverture le plus dangereux. En cas d’accident responsable, la responsabilité civile n’indemnise pas vos propres blessures.
Même en tous risques, vérifiez le plafond de la garantie du conducteur. Un motard blessé et responsable peut se retrouver sans indemnisation sérieuse.
Équipements et valeur à neuf
Casque, airbag, gants, blouson : l’équipement coûte vite plusieurs centaines d’euros. Regardez le plafond d’indemnisation et si le contrat rembourse en valeur à neuf ou après vétusté.
Assistance, prêt de guidon et protection juridique
- Assistance 0 km : utile dès que vous roulez, même devant chez vous.
- Prêt de guidon : pratique si la moto est votre transport quotidien.
- Protection juridique : à prendre si vous craignez un litige après un accident.
Franchise relative ou absolue
Avec une franchise absolue, le montant est toujours déduit de l’indemnité. Avec une franchise relative, il n’est plus retenu si les dégâts dépassent un certain seuil. Lisez ce point avant de signer.
Combien coûte une assurance moto et ce qui fait varier le prix
Les prix d’appel
Selon Lelynx, le prix moyen d’appel est de 80 euros chez AMV et de 81 euros chez April Moto. La périodicité n’est pas précisée, et ces tarifs « à partir de » ne reflètent pas un budget réaliste. Votre profil, votre moto et votre formule font tout varier.
Ce qui fait bouger la facture
- La puissance et le type de moto.
- Votre âge et votre bonus-malus.
- Le lieu de stationnement : box fermé ou rue.
- L’usage : loisir ou trajet quotidien, et le kilométrage.
- La couverture à l’étranger, souvent limitée dans la durée.
Déclarez honnêtement un usage domicile-travail. Sinon, vous risquez de ne pas être couvert en cas de sinistre.
Payer moins sans perdre l’essentiel
Garer la moto dans un box, augmenter la franchise ou limiter le kilométrage réduit la note. Je ne rogne jamais sur la protection du conducteur ni sur l’assistance.
Comparer les assureurs et les devis sans se tromper
Généralistes, mutuelles et spécialistes
Les généralistes et mutuelles proposent souvent un contrat multi-véhicules. Les spécialistes deux-roues ajustent mieux les options moto, comme l’équipement ou le prêt de guidon.
Vous pouvez aussi demander un devis auprès d’autres acteurs, par exemple en consultant l’offre ici : https://www.sollyazar.com/assurance-2-roues.
Part de marché ou avis clients
Selon le classement de bonne-assurance.com, la Macif compte 750 000 contrats, soit 19 % du marché. Covéa (GMF, Maaf, MMA) pèse 17 %, et Axa près de 530 000 contrats, soit 13,5 %. Les avis clients placent pourtant Peyrac Assurances en tête.
La taille ne dit rien de la qualité ni du prix. Je m’appuie donc sur les garanties.
Comparer à garanties égales
Mettez les devis côte à côte sur les mêmes critères.
- Le type de formule et la liste exacte des garanties.
- Le plafond d’indemnisation de l’équipement.
- Le montant et le type de franchise.
- Les exclusions, notamment sur le vol et l’antivol exigé.
- L’usage déclaré et la couverture à l’étranger.
Souscrire, justificatifs et changer de contrat
Documents demandés
- Le permis de conduire.
- La carte grise de la moto.
- Le relevé d’informations de votre ancien assureur.
Souscription en ligne et prise d’effet
La souscription en ligne se fait en quelques minutes avec ces pièces. Vérifiez la date et l’heure de prise d’effet, et ne roulez pas avant d’avoir l’attestation.
Résilier sans coupure de garantie
Depuis la loi Hamon de 2014, vous pouvez résilier facilement après un an de contrat. Souscrivez le nouveau contrat avant de résilier l’ancien, pour éviter toute interruption.
L’ancien assureur doit envoyer le relevé d’information dans les quinze jours suivant votre demande expresse. Anticipez donc cette démarche.
Questions fréquentes
Peut-on assurer sa moto immédiatement en ligne ?
Oui, la plupart des assureurs permettent de souscrire en ligne en quelques minutes si vous avez le permis, la carte grise et le relevé d’informations. La couverture démarre à la date et à l’heure de prise d’effet indiquées sur le contrat. Vérifiez-les, puis gardez l’attestation avant de prendre la route pour mieux choisir votre assurance moto.