Temps de lecture estimé : 6 minutes
Points clés à retenir
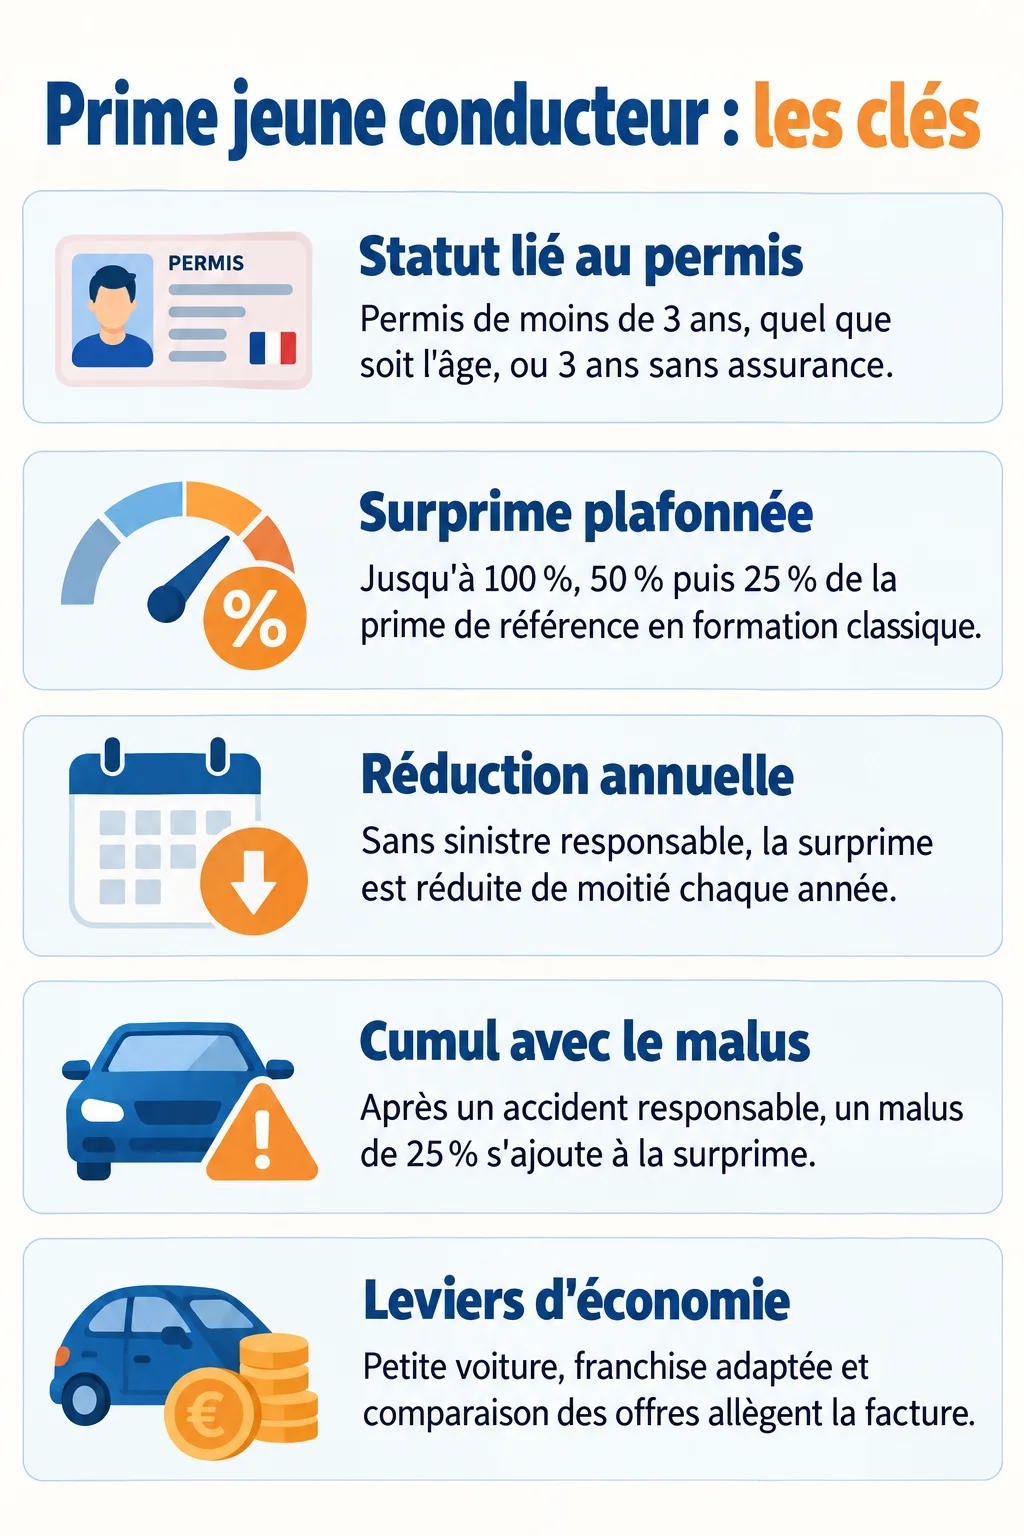
- Jeune conducteur : permis de moins de 3 ans, quel que soit l’âge.
- Surprime maximale : 100 %, 50 %, 25 % en classique ; 50 % puis 25 % en AAC.
- Le malus de 25 % se cumule avec la surprime après un accident responsable.
- Les taux sont des plafonds : vérifiez le taux réel avant de signer.
- Petite voiture, franchise adaptée et comparaison réduisent la facture.
Qui est considéré comme jeune conducteur par un assureur ?
Pour un assureur, un jeune conducteur est le titulaire d’un permis depuis moins de 3 ans, quel que soit son âge. La prime des jeunes conducteurs se calcule donc sur l’ancienneté du permis, pas sur la date de naissance.
Un statut lié à l’ancienneté du permis, pas à l’âge
J’ai vu en concession des quadragénaires qui passaient leur permis tardivement et payaient la même surprime qu’un jeune de 18 ans. À l’inverse, un jeune de 21 ans qui a son permis depuis quatre ans n’est plus concerné.
Le cas du permis ancien mais sans assurance depuis 3 ans
Le statut s’applique aussi à celui qui n’a pas été assuré pendant 3 ans. Un permis obtenu il y a dix ans, mais jamais assuré, peut donc entraîner une surprime à la souscription.
Permis probatoire et statut d’assuré : deux notions différentes
Le permis probatoire dure 3 ans après une formation classique et 2 ans après la conduite accompagnée. Un stage post-permis, effectué entre le 6e et le 12e mois, ramène cette période de 3 à 2 ans en formation classique.
Cette durée concerne le permis, pas la surprime. Les deux calendriers ne se superposent pas, et c’est une confusion que je rencontrais souvent chez les clients.
Comment fonctionne la surprime jeune conducteur
La surprime est un pourcentage ajouté à la prime de référence, c’est-à-dire le tarif que paierait un conducteur expérimenté pour le même contrat. Elle compense le risque statistique supérieur des débutants.
Les taux année par année en formation classique
Ces taux sont des plafonds, pas des obligations. En formation classique, la surprime maximale est de :
- 100 % la première année, soit une prime doublée ;
- 50 % la deuxième année ;
- 25 % la troisième année.
Quand la surprime disparaît-elle ?
La surprime est réduite de moitié chaque année sans sinistre responsable. Au taux maximum, elle disparaît généralement après 2 années complètes d’assurance sans accident responsable selon Service-Public, mais plusieurs assureurs la maintiennent jusqu’à 3 ans.
Le texte exact figure dans l’article A121-1-1 du Code des assurances. Demandez donc à votre assureur la date précise de fin de surprime avant de signer.
Tous les assureurs l’appliquent-ils ?
Non. Certains appliquent une surprime réduite, voire aucune. Je conseille de demander le taux appliqué chaque année, car c’est la première ligne qui change le devis.
Conduite accompagnée : une surprime divisée par deux
Avec la conduite accompagnée, la majoration maximale passe de 100 % à 50 %. Elle tombe à 25 % la deuxième année et disparaît la troisième.
Comparaison chiffrée avec la formation classique
| Année | Formation classique | Conduite accompagnée |
|---|---|---|
| 1re année | 100 % | 50 % |
| 2e année | 50 % | 25 % |
| 3e année | 25 % | 0 % |
Conduite supervisée : même avantage ?
Oui, la majoration maximale de 50 % s’applique aussi à la conduite supervisée. Pour une famille, l’économie sur la première année peut dépasser les frais de la formation.
Surprime, bonus-malus et accident responsable : ce qui s’additionne
La surprime et le bonus-malus sont deux mécanismes distincts, et ils se cumulent. La surprime tient au profil, le malus sanctionne un accident.
Le bonus de départ et la remise de 5 % par an
Le coefficient de départ est de 1. Chaque année sans accident responsable apporte une remise de 5 %. Le bonus maximal de 0,5 est atteint après 13 ans sans sinistre responsable.
Le malus en cas d’accident responsable ou partagé
Un accident responsable entraîne un malus de 25 %. Si la responsabilité est partagée, le malus est de 12,5 %.
Effet d’un sinistre sur la réduction de la surprime
Un accident responsable peut retarder la diminution de la surprime. Le jeune conducteur subit alors le malus et garde une surprime plus longtemps, ce qui alourdit nettement la facture.
Combien coûte une assurance pour jeune conducteur ?
Groupama évoque une fourchette moyenne de 30 à 130 euros par mois, tiers ou tous risques confondus. L’écart est énorme parce que le profil compte autant que le statut.
Les facteurs qui font varier la prime
- le véhicule : puissance, valeur, âge ;
- la formule : tiers ou tous risques ;
- le montant de la franchise ;
- l’usage : trajets quotidiens ou occasionnels.
Exemple de calcul
Prenons une prime de référence de 600 euros par an, un chiffre purement illustratif. Le calcul est : prime de référence × (1 + surprime) × coefficient de bonus-malus.
| Année | Classique, sans accident | AAC, sans accident | Classique, 1 accident responsable en année 1 |
|---|---|---|---|
| 1 | 600 × 2 × 1 = 1 200 € | 600 × 1,5 × 1 = 900 € | 600 × 2 × 1 = 1 200 € |
| 2 | 600 × 1,5 × 0,95 = 855 € | 600 × 1,25 × 0,95 = 712,50 € | 600 × 1,5 × 1,25 = 1 125 € |
| 3 | 600 × 1,25 × 0,90 = 675 € | 600 × 1 × 0,90 = 540 € | 600 × 1,25 × 1,19 ≈ 893 € |
Ce calcul simplifié suppose que l’assureur applique les plafonds et que le malus s’applique en année 2. Sur trois ans, la conduite accompagnée fait économiser environ 1 000 euros dans cet exemple, et un accident responsable coûte plus de 400 euros supplémentaires.
Avant de choisir un véhicule, jetez un œil au choix d’une voiture d’occasion : une petite cylindrée pèse directement sur la prime de référence.
Comment réduire sa prime quand on est jeune conducteur
Être conducteur secondaire sur le contrat d’un parent
Le jeune profite de l’ancienneté et du bonus du titulaire. En revanche, un accident responsable abîme le bonus-malus du parent, et l’assureur doit donner son accord.
Choisir une petite voiture et la bonne formule
Une citadine peu puissante coûte moins cher à assurer. Pour une voiture ancienne de faible valeur, je privilégie le tiers : les garanties tous risques deviennent vite disproportionnées.
Franchise, paiement annuel, stage
- accepter une franchise plus élevée fait baisser la cotisation ;
- le paiement annuel évite souvent les frais de fractionnement ;
- un stage post-permis réduit le probatoire de 3 à 2 ans.
Comparer les assureurs et vérifier la surprime
Comparez plusieurs devis, en regardant le taux de surprime de chaque année. En cas de changement d’assureur, la surprime peut être reprise : vérifiez-le avant de signer pour ne pas repartir à zéro.
Questions fréquentes
Combien coûte une assurance auto pour un jeune conducteur de 17 ans ?
Groupama indique une fourchette moyenne de 30 à 130 euros par mois pour un jeune conducteur. À 17 ans, la conduite accompagnée limite la surprime à 50 % au maximum la première année, ce qui allège la facture.