Temps de lecture estimé : 7 minutes
Points clés à retenir
- Comparez deux totaux en euros, pas un pourcentage de remise.
- Le bonus-malus reste propre à chaque véhicule.
- La remise de première année peut disparaître au renouvellement.
- Exigez un avenant écrit fixant la remise et les garanties.
- La résiliation partielle est parfois impossible en contrat unique.
Que signifie regrouper ses assurances de mobilité ?
Regrouper ses assurances de mobilité consiste à assurer plusieurs véhicules du foyer chez le même assureur, avec une remise à la clé. Mais le niveau de cette remise n’est pas réglementé, donc il faut toujours la vérifier en euros. 🚗🏍️
En concession, je voyais souvent des clients repartir avec une voiture et une moto, persuadés qu’un seul assureur signifiait forcément un meilleur prix. Parfois oui, parfois non. Tout dépend de la manière dont on compare.
Auto, moto, deux-roues, trottinette : quels véhicules réunir
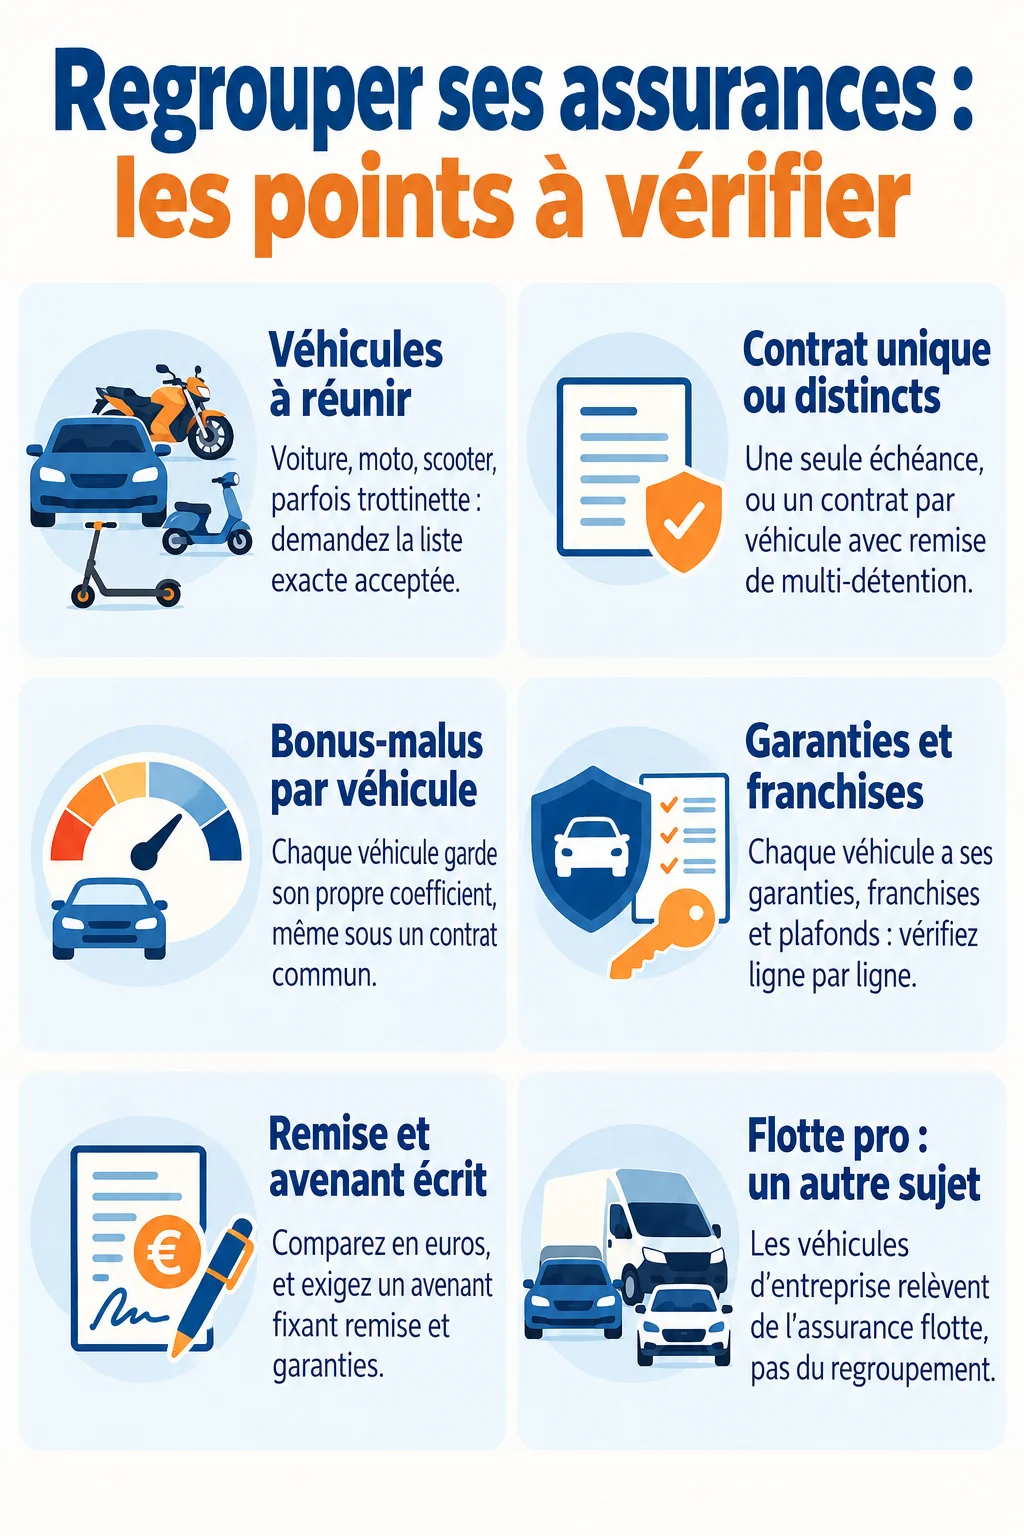
Chez la plupart des assureurs, on peut réunir la voiture, la moto, le scooter et parfois d’autres engins comme la trottinette électrique. Les conditions varient d’une compagnie à l’autre. Je vous conseille de demander la liste exacte des véhicules acceptés avant de lancer un devis.
Contrat unique ou contrats distincts avec remise
Deux formules existent. Dans la première, un contrat multi-véhicules rassemble tout sous une seule échéance. Dans la seconde, chaque véhicule garde son contrat, et l’assureur applique une remise de multi-détention.
La différence compte surtout à la sortie. Avec des contrats distincts, vous pouvez en résilier un sans toucher aux autres. Avec un contrat unique, la résiliation partielle est parfois impossible.
Cas particulier des véhicules professionnels
Pour les véhicules d’une entreprise, on parle d’assurance flotte. Elle répond à une logique de parc, avec une gestion centralisée. Ce n’est pas le même sujet que le regroupement d’une voiture et d’une moto de particulier.
Ce que le regroupement change vraiment : bonus-malus, garanties et franchises
Un coefficient bonus-malus propre à chaque véhicule
Le bonus-malus ne se partage pas entre véhicules. Votre voiture garde son coefficient, votre moto le sien, même sous un contrat commun. En revanche, l’assureur peut revoir sa tarification globale à l’échéance.
Garanties, franchises et plafonds
Chaque véhicule peut avoir ses propres garanties, franchises et plafonds. Une voiture en tous risques et une moto au tiers cohabitent très bien. Vérifiez ligne par ligne, car le regroupement ne rend pas les niveaux de couverture identiques.
Si vous cherchez une formule économique pour un véhicule secondaire, Groupama et son assurance auto au tiers illustre ce type de couverture de base. Comparez-la toujours à la garantie utile pour votre usage.
Après un sinistre sur l’un des véhicules
Un accident responsable sur la moto fait jouer le malus sur la moto uniquement. Cependant, l’assureur peut se montrer moins généreux sur la remise au renouvellement. Je conseille de poser la question dès la souscription.
Quelles économies espérer et comment vérifier qu’elles sont réelles
Des remises variables : l’exemple de l’offre Macif
Macif propose 10 % de réduction sur la première cotisation annuelle en regroupant auto et moto. Pour deux contrats neufs souscrits simultanément, la réduction de 10 % s’applique sur chacun. L’offre vaut pour toute nouvelle souscription jusqu’au 31 décembre 2026, sous conditions.
Ce chiffre est propre à un assureur et à une période. Il ne représente pas la norme du marché. Surtout, une remise sur la première année peut disparaître au renouvellement.
Faire écrire la remise
Le niveau de remise n’est pas réglementé. Demandez donc son montant, sa durée et ses conditions, puis faites-les figurer par écrit sur le devis.
La méthode : comparer deux totaux en euros
La décision repose sur deux calculs, et non sur un pourcentage. Voici la marche à suivre :
- Relevez le meilleur tarif pour la voiture seule, tous assureurs confondus.
- Faites de même pour la moto seule.
- Additionnez les deux montants : c’est votre total « optimisé séparément ».
- Demandez le devis regroupé, remise incluse, et notez son total.
- Comparez les deux totaux, puis regardez ce que devient le prix sans la remise de première année.
Voici un exemple fictif, uniquement pour illustrer le calcul :
| Scénario | Auto | Moto | Total |
|---|---|---|---|
| Deux contrats optimisés séparément | 480 € | 260 € | 740 € |
| Devis regroupé avant remise | 520 € | 290 € | 810 € |
| Devis regroupé avec 10 % de remise | 468 € | 261 € | 729 € |
Ici, le regroupement gagne 11 € la première année, mais perd 70 € dès que la remise disparaît. Le piège est classique. 😉
Pour situer vos devis, France Assureurs indique une prime moyenne de 511 € hors taxes en 2025 pour un véhicule de 1ère catégorie en mono contrat, et de 290 € hors taxes pour un deux-roues en moyenne globale. Ce sont des moyennes de marché, pas des objectifs.
Avantages et limites du regroupement
Le regroupement apporte un confort réel :
- un seul interlocuteur en cas de sinistre ;
- une échéance unique à surveiller ;
- un espace client commun pour tous les véhicules.
Les limites sont tout aussi concrètes :
- on prend l’habitude de ne plus comparer, et le tarif dérive avec le temps ;
- la résiliation d’un seul véhicule est parfois impossible dans un contrat unique ;
- la remise de première année peut masquer un prix ordinaire ensuite.
Dans mon expérience, le confort ne justifie pas de payer plus. Refaites votre comparatif à chaque échéance, même si tout va bien.
Comment regrouper ses véhicules en cours d’année
Vous n’avez pas besoin d’attendre l’échéance commune des deux contrats. Vous pouvez faire basculer un véhicule chez l’assureur de l’autre dès que vous avez trouvé une offre intéressante, à condition de respecter les règles de résiliation.
Attention : la résiliation hors échéance (après le premier anniversaire du contrat) prend effet un mois après réception de la demande. Ne résiliez l’ancien contrat qu’une fois le nouveau confirmé, pour éviter de rouler sans assurance.
Le délai de 20 jours pour s’opposer à la reconduction tacite concerne uniquement l’échéance annuelle, pas la résiliation en cours d’année.
Les documents à réunir
- le relevé d’information de la voiture ;
- le relevé d’information de la moto ;
- les cartes grises et votre permis ;
- les anciens contrats, pour comparer les garanties.
Déclarer le changement et obtenir un avenant écrit
Si le regroupement modifie un contrat existant, l’assuré dispose de 15 jours dès qu’il a connaissance d’un changement pour en informer son assureur. Pour une demande de modification par lettre recommandée, l’assureur a ensuite 10 jours pour refuser, sinon elle est réputée acceptée. Ces délais sont ceux indiqués par LCL pour l’assurance auto.
Dans tous les cas, exigez un avenant écrit. Il fixe la remise, les garanties et les dates. Sans lui, vous n’avez aucune preuve en cas de litige.
Bons plans associés selon l’assureur et alternatives de protection
Certains assureurs ajoutent des avantages aux contrats. Macif propose par exemple des réductions auprès de plus de 190 partenaires pour ses sociétaires, sous conditions. Son service de conduite connectée Macif Drivers est réservé aux sociétaires de 18 à 30 ans, conducteurs principaux.
Ces bonus ont de la valeur si vous les utilisez vraiment. Ne les comptez pas dans votre comparatif si vous n’en tirez rien.
Autre piste : la garantie du conducteur. Elle protège la personne au volant, quel que soit le véhicule du foyer, selon les termes du contrat. Vérifiez si elle couvre bien la moto avant de la croire acquise.
Questions fréquentes
Est-il possible d’avoir deux assurances pour la même voiture ?
Oui, rien ne l’interdit, mais cela n’a aucun intérêt. Vous payez deux fois et vous ne serez pas indemnisé deux fois : en cas de sinistre, chaque assureur est tenu de vous prévenir de l’existence de l’autre contrat. Mieux vaut un seul contrat bien choisi pour regrouper ses assurances mobilité intelligemment.