Temps de lecture estimé : 6 minutes
Points clés à retenir
- Après 1 an de contrat, la loi Hamon permet de changer à tout moment.
- Avant 1 an, il faut un motif légal ou attendre l’échéance.
- Souscrivez le nouveau contrat avant toute résiliation.
- Après un changement de situation, vous avez 3 mois pour agir.
- L’ancien assureur rembourse le trop-perçu sous 30 jours.
Quand peut-on changer d’assurance auto ?
Vous pouvez changer d’assurance auto à tout moment dès que le contrat a plus d’un an, grâce à la loi Hamon. Avant un an, il faut un motif légal ou attendre l’échéance annuelle.
Tout dépend de la date d’effet de votre contrat. Voici l’arbre de décision que j’utilisais en concession pour orienter mes clients.
| Votre situation | Ce que vous pouvez faire | Délai clé |
|---|---|---|
| Contrat de moins d’un an | Attendre l’échéance ou invoquer un motif légal | Préavis de deux mois avant l’échéance |
| Première échéance annuelle | Résilier avec préavis (loi Châtel) | Avis de l’assureur au moins 15 jours avant la date limite |
| Contrat de plus d’un an | Changer quand vous voulez (loi Hamon) | Le nouvel assureur s’occupe de tout |
| Changement de situation | Résilier avec justificatif | 3 mois après l’événement |
| Vente du véhicule | Résilier le contrat | Préavis de dix jours |
Après 1 an de contrat : la résiliation à tout moment
Passé la première année, la loi Hamon vous libère. Vous choisissez un nouvel assureur, et c’est lui qui résilie l’ancien contrat à votre place, sans frais ni pénalité.
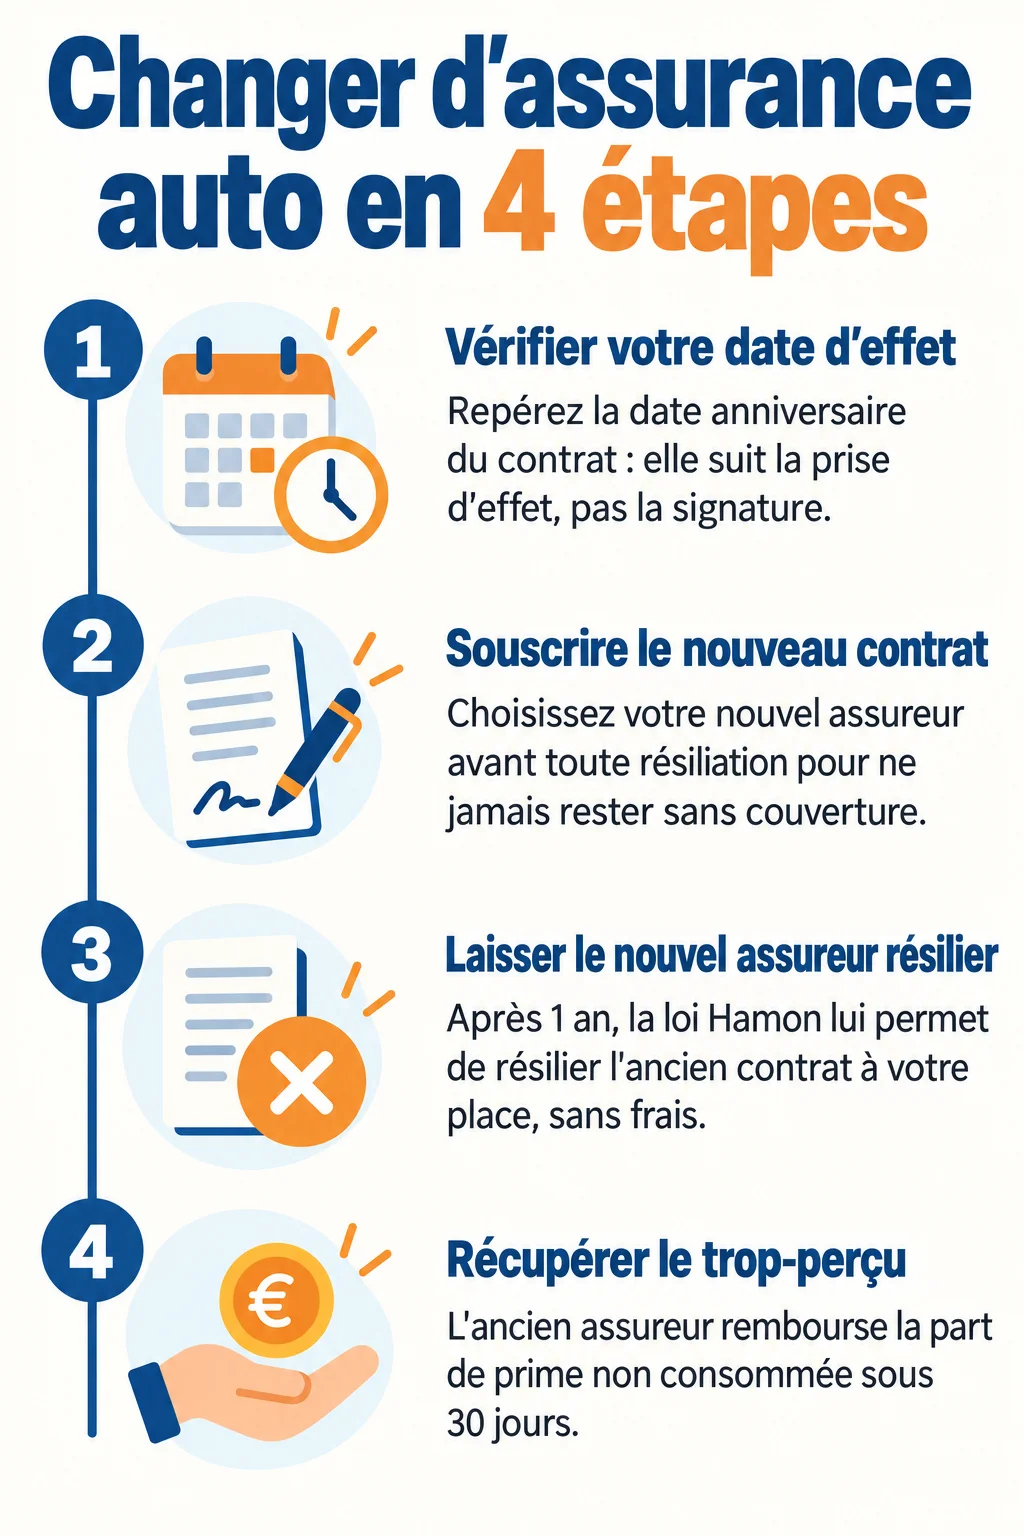
Attention à la date anniversaire. Elle correspond en principe à la date de prise d’effet du contrat, pas à celle de la signature.
À l’échéance annuelle : avis d’information et préavis
Un contrat à tacite reconduction se résilie en règle générale à l’échéance, avec un préavis de deux mois. La loi Châtel oblige l’assureur à vous prévenir au moins 15 jours avant la date limite de notification de la résiliation.
Si l’avis arrive moins de 15 jours avant cette date, vous disposez de 20 jours supplémentaires à compter de sa réception. Quand le préavis est de deux mois, l’assureur doit vous avertir deux mois et demi avant l’échéance.
Avant 1 an : les seuls motifs autorisés
Sans motif légal, vous êtes engagé jusqu’à la première échéance. Les motifs possibles sont un changement de situation, la vente du véhicule ou une hausse de prime non justifiée, que je détaille plus bas.
Changement de situation : le délai de 3 mois pour agir
Mariage, divorce, retraite, déménagement : vous avez 3 mois à compter de l’événement pour envoyer votre demande, avec justificatif. La résiliation prend alors effet un mois plus tard (article L113-16 du Code des assurances).
Les documents à réunir avant de changer d’assureur
Préparez ces pièces avant de demander le moindre devis. Cela évite les allers-retours, et je l’ai vu des dizaines de fois : un dossier incomplet fait perdre une semaine.
- Le relevé d’information : il récapitule votre historique de sinistres et votre bonus-malus. Demandez-le à votre assureur actuel, qui doit vous le fournir rapidement.
- Le permis de conduire et la carte grise du véhicule.
- Les références du contrat actuel : numéro de contrat et immatriculation.
Les démarches pas à pas pour changer d’assurance auto
L’ordre compte beaucoup. Voici la séquence que je recommande.
- Comparez les offres, puis souscrivez le nouveau contrat en premier. Vous pouvez par exemple demander un devis assurance auto en ligne pour chiffrer votre budget.
- Donnez mandat au nouvel assureur pour résilier l’ancien contrat.
- Attendez la confirmation de résiliation de l’ancien assureur.
Pourquoi ne pas résilier soi-même avant d’être réassuré
Dans le cadre de la loi Hamon, c’est le nouvel assureur qui envoie la demande. Cela évite de laisser votre véhicule sans assurance, ce qui est interdit.
La lettre recommandée garde son utilité hors de ce cadre, par exemple pour une résiliation à l’échéance ou pour un motif légal.
Résilier en ligne : la résiliation en trois clics
Depuis le 1er juin 2023, un contrat d’assurance peut se résilier par voie électronique en trois clics. Cette règle s’applique si l’assureur propose de souscrire en ligne le jour de la résiliation.
Si vous avez souscrit en agence uniquement, ne comptez pas dessus automatiquement.
Assurance vérifiée sans vignette
Depuis le 1er avril 2024, la carte verte et la vignette sur le pare-brise ont disparu. Les contrôles passent par le Fichier des Véhicules Assurés (FVA). Gardez simplement votre mémo véhicule assuré sous la main.
Date d’effet, remboursement et pièges de la transition
Le nouveau contrat démarre à la date convenue avec votre nouvel assureur. Pour une résiliation loi Hamon, la date d’effet est en principe fixée à partir de l’envoi de la demande par le nouvel assureur, mais certains assureurs évoquent un mois après réception. Faites confirmer la date par écrit.
L’ancien assureur doit rembourser le solde de la cotisation sous 30 jours après la résiliation. Ce délai est fixé par la loi Hamon.
Éviter le double paiement
- Vérifiez la date de fin de l’ancien contrat avant le premier prélèvement du nouveau.
- Surveillez votre compte le premier mois : un chevauchement peut provoquer un double prélèvement.
- Gardez la confirmation de résiliation écrite.
Changer d’assurance auto avec un sinistre ou un malus
Le nouvel assureur lit votre relevé d’information. Il y voit vos sinistres, leur responsabilité et votre coefficient.
Le bonus-malus suit le conducteur, pas le contrat. Changer d’assureur ne l’efface donc pas.
Taire un sinistre récent pour obtenir un meilleur tarif est une très mauvaise idée. Le relevé le révèle, avec un risque de nullité du contrat ou de refus d’indemnisation.
Entre nous, ce n’est pas toujours ce qu’on vous dit en concession, où l’on parle surtout de prix. Dans ma pratique, la transparence évite toujours les mauvaises surprises.
Cas particuliers : vente du véhicule, hausse de tarif, déménagement
Vente ou cession du véhicule
Après la vente, le contrat est suspendu dès le lendemain. Vous pouvez le résilier avec un préavis de dix jours (article L121-11 du Code des assurances).
Véhicule détruit, volé ou irréparable
Le contrat peut être résilié, car le risque assuré a disparu. Conservez les justificatifs (déclaration de vol, avis d’expert).
Hausse de prime non justifiée
Si l’assureur augmente la prime sans raison liée à votre risque, vous pouvez invoquer ce motif pour résilier, même avant un an de contrat.
Mariage, divorce, retraite, déménagement
Dans ces cas, le délai de 3 mois s’applique, avec justificatif. Passé ce délai, vous attendrez l’échéance ou la première année révolue.
Retenez ces délais, et changer d’assurance auto devient une simple affaire de calendrier.