Temps de lecture estimé : 7 minutes
Points clés à retenir
- La LOA coûte environ 17 % de plus que le prix catalogue si on lève l’option.
- Le premier loyer est un apport déguisé, pas la mensualité.
- Comparez toujours le total dû à un crédit sur la même durée.
- Kilométrage, remise en état et assurance sont les vrais pièges.
- Rétractation possible 14 jours calendaires après la signature.
Comment fonctionne une moto en LOA
Une moto en LOA (location avec option d’achat) se loue pendant une durée fixée au contrat, puis vous choisissez de l’acheter au prix prévu ou de la rendre. Pendant la location, la moto ne vous appartient pas. Vous payez un premier loyer, des mensualités, puis éventuellement le prix de l’option.
Les étapes du contrat
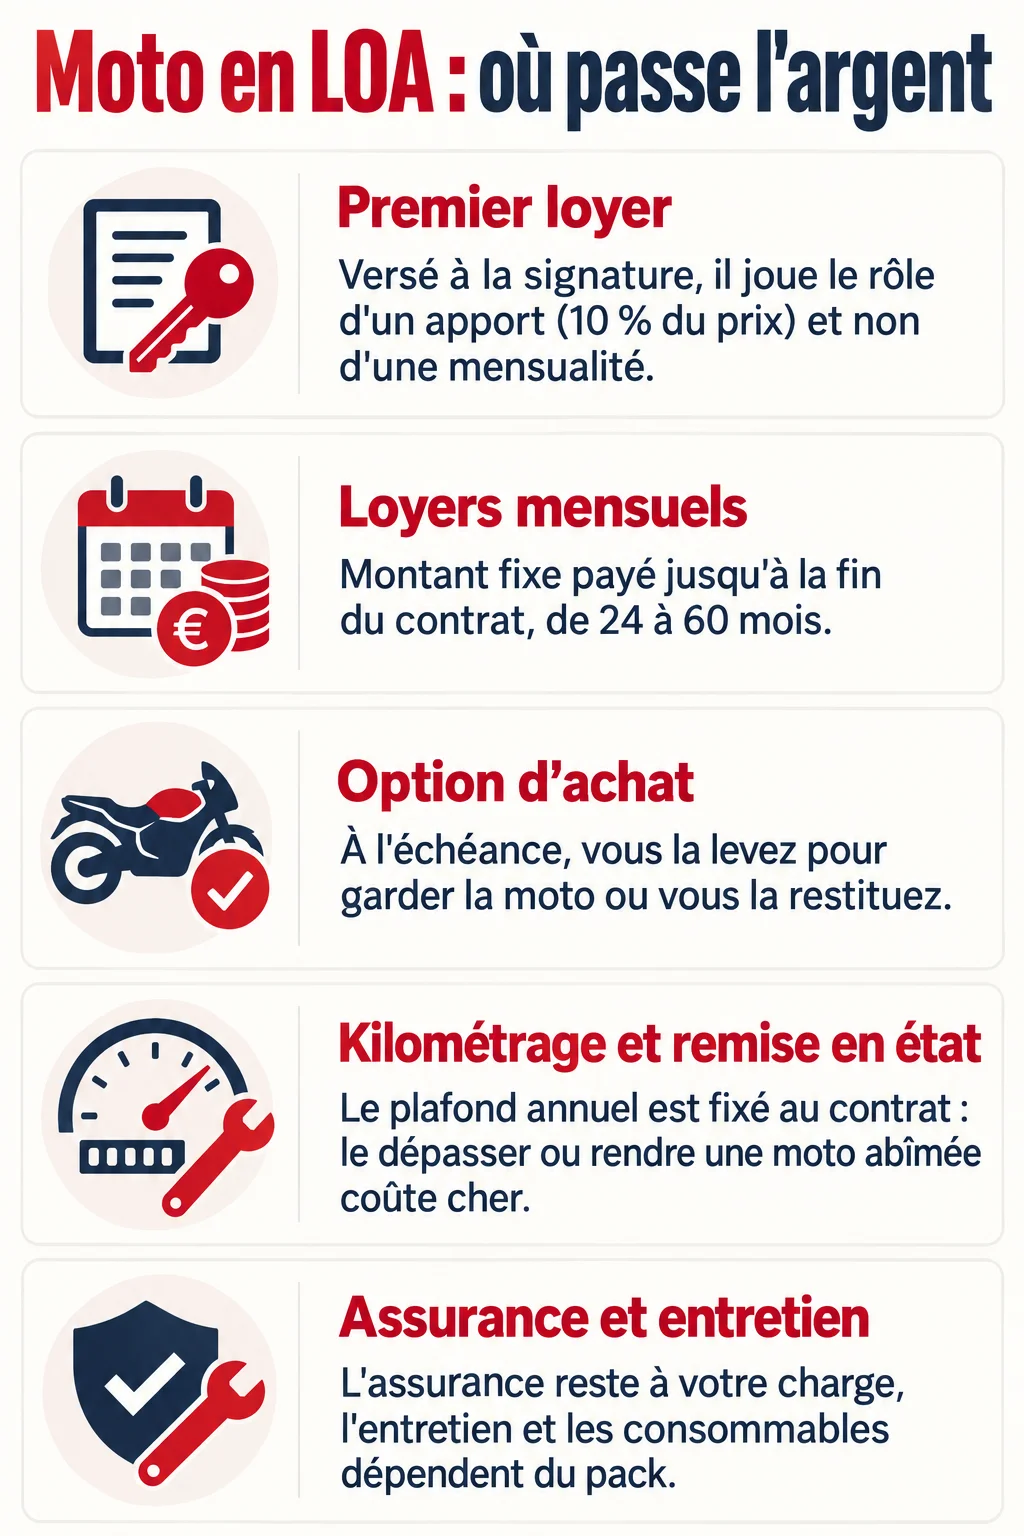
- Le premier loyer : versé à la signature, il est majoré et joue de fait le rôle d’un apport. Chez CFMOTO, il atteint 339,90 € TTC pour une 125NK à 3 399 €.
- Les loyers mensuels : de montant fixe, ils courent jusqu’à la fin du contrat.
- L’option d’achat : à l’échéance, vous la levez et la moto devient la vôtre, ou vous restituez la machine.
Attention à ne pas confondre le premier loyer avec la mensualité. En concession, j’ai vu des clients repartir persuadés de payer 340 € par mois, alors que c’était seulement le ticket d’entrée.
Durée et kilométrage habituels
Les offres s’étendent de 24 à 60 mois. Les exemples CFMOTO du brief tournent autour de 37 mois, avec un dépôt de garantie nul. Le kilométrage annuel est plafonné au contrat, donc lisez cette ligne avant toute autre.
Ce que le contrat inclut ou non
L’assurance est facultative dans les exemples chiffrés et reste à votre charge. L’entretien dépend du pack choisi : parfois compris, parfois optionnel, parfois à payer à l’atelier. Les consommables (pneus, plaquettes, chaîne) sont en général pour vous.
Combien coûte une moto en LOA : exemples chiffrés
Une moto en LOA coûte environ 17 % de plus que son prix catalogue si vous levez l’option, sur les trois offres CFMOTO ci-dessous. Tous les montants sont TTC et hors assurance facultative.
| Modèle | Prix catalogue | Total dû avec option | Surcoût |
|---|---|---|---|
| 125NK | 3 399 € | 3 984,81 € | 585,81 € (17,2 %) |
| 450NK | 5 199 € | 6 095,13 € | 896,13 € (17,2 %) |
| 800NK Sport | 6 999 € | 8 175,57 € | 1 176,57 € (16,8 %) |
Une 125 : premier loyer et total
Pour la 125NK, le premier loyer est de 339,90 €, soit 10 % du prix. Le total dû atteint 3 984,81 € si vous gardez la moto. Vous payez donc près de 586 € pour étaler la dépense.
Une moto de milieu de gamme
La 450NK passe de 5 199 € à 6 095,13 €. La 800NK Sport grimpe de 6 999 € à 8 175,57 €. Le pourcentage reste stable, mais l’écart en euros grossit avec le prix.
Calculer le surcoût vous-même
Retirez le prix catalogue du total dû, puis divisez par ce prix. Faites ce calcul sur chaque devis, avec la même durée. Comparer 36 mois et 37 mois fausse le résultat.
LOA, LLD ou crédit moto : quelle différence
La LOA se distingue par son option d’achat : vous pouvez devenir propriétaire à la fin. Avec un crédit, la moto est à vous dès le départ. La LLD (location longue durée) n’a pas d’option d’achat, on rend la moto à l’échéance.
Propriété et fin de contrat
- LOA : propriétaire seulement si vous levez l’option, revente impossible avant.
- LLD : vous rendez la moto, sans possibilité d’achat.
- Crédit : vous êtes propriétaire tout de suite, vous revendez quand vous voulez.
Coût total comparé
Un prêt personnel Younited affiche des TAEG fixes de 6,90 % à 23,30 %. À 6,90 % sur 3 399 € et 36 mois, mon calcul donne environ 375 € d’intérêts, contre 586 € de surcoût pour la LOA CFMOTO. Cet écart dépend de votre profil, donc demandez les deux devis.
Quel profil pour chaque formule
La LOA convient à qui aime changer de moto tous les trois ans. La LLD vise celui qui ne veut jamais posséder. Le crédit sert à celui qui garde sa moto longtemps et veut la revendre ou la modifier.
Moto en LOA sans apport, A2, 125 ou occasion : ce qui change
Une LOA sans apport reste possible, mais le premier loyer majoré en tient souvent lieu. Pour la 125NK, ce premier loyer pèse déjà 339,90 €. Moins vous versez au départ, plus les loyers montent.
Permis A2 et 125
Les 125 cm³ et les motos bridées A2 sont éligibles. Le prix d’une moto neuve se situe entre 3 000 et 15 000 € en France, donc beaucoup de modèles A2 entrent dans la fourchette. Vérifiez la puissance du modèle financé avant de signer.
LOA sur une moto d’occasion
Elle existe, mais l’état du véhicule compte double puisque vous le rendrez peut-être. Je vérifie toujours :
- le kilométrage réel et l’historique d’entretien ;
- les rayures et l’état des pneus au départ, photos à l’appui ;
- le prix de l’option d’achat comparé à la cote du modèle.
La LOA aux particuliers relève du crédit à la consommation pour un bien financé entre 200 et 75 000 €, à usage personnel. Vous disposez donc de 14 jours calendaires pour vous rétracter après la signature. Si vous ne signez pas sur place, le prêteur maintient son offre au moins 15 jours.
L’ordonnance du 3 septembre 2025 sur le crédit à la consommation entre en vigueur le 20 novembre 2026. Si vous signez après cette date, relisez les conditions de rétractation dans votre contrat.
Les pièges à éviter avant de signer
Le principal piège est de ne regarder que la mensualité. Un loyer bas peut cacher un total dû élevé ou un kilométrage trop serré.
- Le dépassement de kilométrage : chaque kilomètre en trop est facturé. Estimez votre usage réel, sorties du week-end comprises.
- La remise en état à la restitution : rayures, pneus usés et consommables peuvent être facturés. Faites un état des lieux détaillé.
- Les modifications interdites : pot, selle ou valises fixées à demeure peuvent poser problème. La moto ne vous appartient pas.
- L’assurance oubliée : elle n’est pas dans le total dû des exemples.
Ma méthode est simple : j’additionne premier loyer, loyers, option et assurance, puis je compare au prix catalogue. Un contrat de 37 mois comme celui de CFMOTO se compare à un crédit sur la même durée, pas à un autre.
La moto en LOA est-elle rentable pour vous
La LOA est rentable si vous rendez la moto à l’échéance, avec un kilométrage raisonnable et une machine en bon état. Si vous la gardez, vous payez le surcoût de 17 % environ vu plus haut.
Les profils pour qui elle fonctionne
- Le jeune permis A2 qui changera de moto au passage au permis A.
- Le motard qui veut une machine récente sous garantie, sans gros capital.
- Le petit rouleur, qui ne craint pas le plafond kilométrique.
Les profils pour qui l’achat reste préférable
Le gros rouleur, le bricoleur qui modifie sa moto et celui qui garde ses machines dix ans gagnent à acheter. Un crédit ou un achat comptant leur coûte moins cher au final.
Check-list de comparaison chiffrée
- Prix catalogue et total dû avec option.
- Surcoût en euros et en pourcentage.
- Durée exacte et kilométrage annuel autorisé.
- Entretien et assurance : inclus ou non.
- Frais de restitution et pénalités.
- Devis de crédit à durée identique.
Questions fréquentes
Quelle moto A2 peut-on prendre en LOA ?
Toute moto compatible A2, c’est-à-dire limitée à 35 kW, peut être financée en LOA, neuve comme d’occasion selon le prêteur. Demandez au vendeur la version bridée ou native A2 du modèle et son prix exact. Comparez ensuite le total dû avec option au prix catalogue.